
Les stratégies de finance personnelle encore peu médiatisées reposent rarement sur un placement secret. Elles consistent plutôt à organiser les flux d’argent, à réduire les coûts invisibles et à attribuer une fonction précise à chaque somme disponible. Avec un revenu contraint, quelques dizaines d’euros mieux orientées peuvent empêcher un découvert, absorber une réparation ou amorcer un investissement durable. Leur intérêt tient moins à une promesse de rendement qu’à une meilleure résistance aux imprévus.
En 2026, cette approche demande aussi de distinguer les règles durables des paramètres changeants : taux des livrets, conditions fiscales, tarifs bancaires et droits sociaux doivent être vérifiés au moment de décider. Pour rendre les mécanismes concrets, suivons Camille, personnage fictif disposant de 1 400 euros nets mensuels après prélèvement à la source. Son objectif n’est pas de vivre rapidement de son patrimoine, mais de gagner progressivement une marge de manœuvre. Ses choix illustrent cinq leviers complémentaires : réorganiser son budget, construire une réserve graduée, traiter ses dettes, investir sans surpayer et préserver les gains obtenus.
Arbitrage budgétaire : organiser ses finances autour des dépenses réellement prévisibles
La méthode 50/30/20 offre un repère pratique, mais elle devient peu réaliste lorsque le logement et les charges absorbent l’essentiel du revenu. Avec 1 400 euros mensuels, consacrer systématiquement 20 % à l’épargne peut être impossible sans sacrifier des besoins essentiels. Un budget utile décrit une situation réelle avant de proposer une cible.
Camille commence donc par examiner trois mois de relevés, puis les dépenses annuelles absentes de cette période. Une assurance payée en une fois, une réparation habituelle ou des cadeaux familiaux ne doivent pas être confondus avec des événements totalement imprévisibles. Leur irrégularité explique souvent les difficultés de trésorerie, même lorsque les achats quotidiens semblent maîtrisés.
Gestion des enveloppes budgétaires : provisionner plutôt que subir
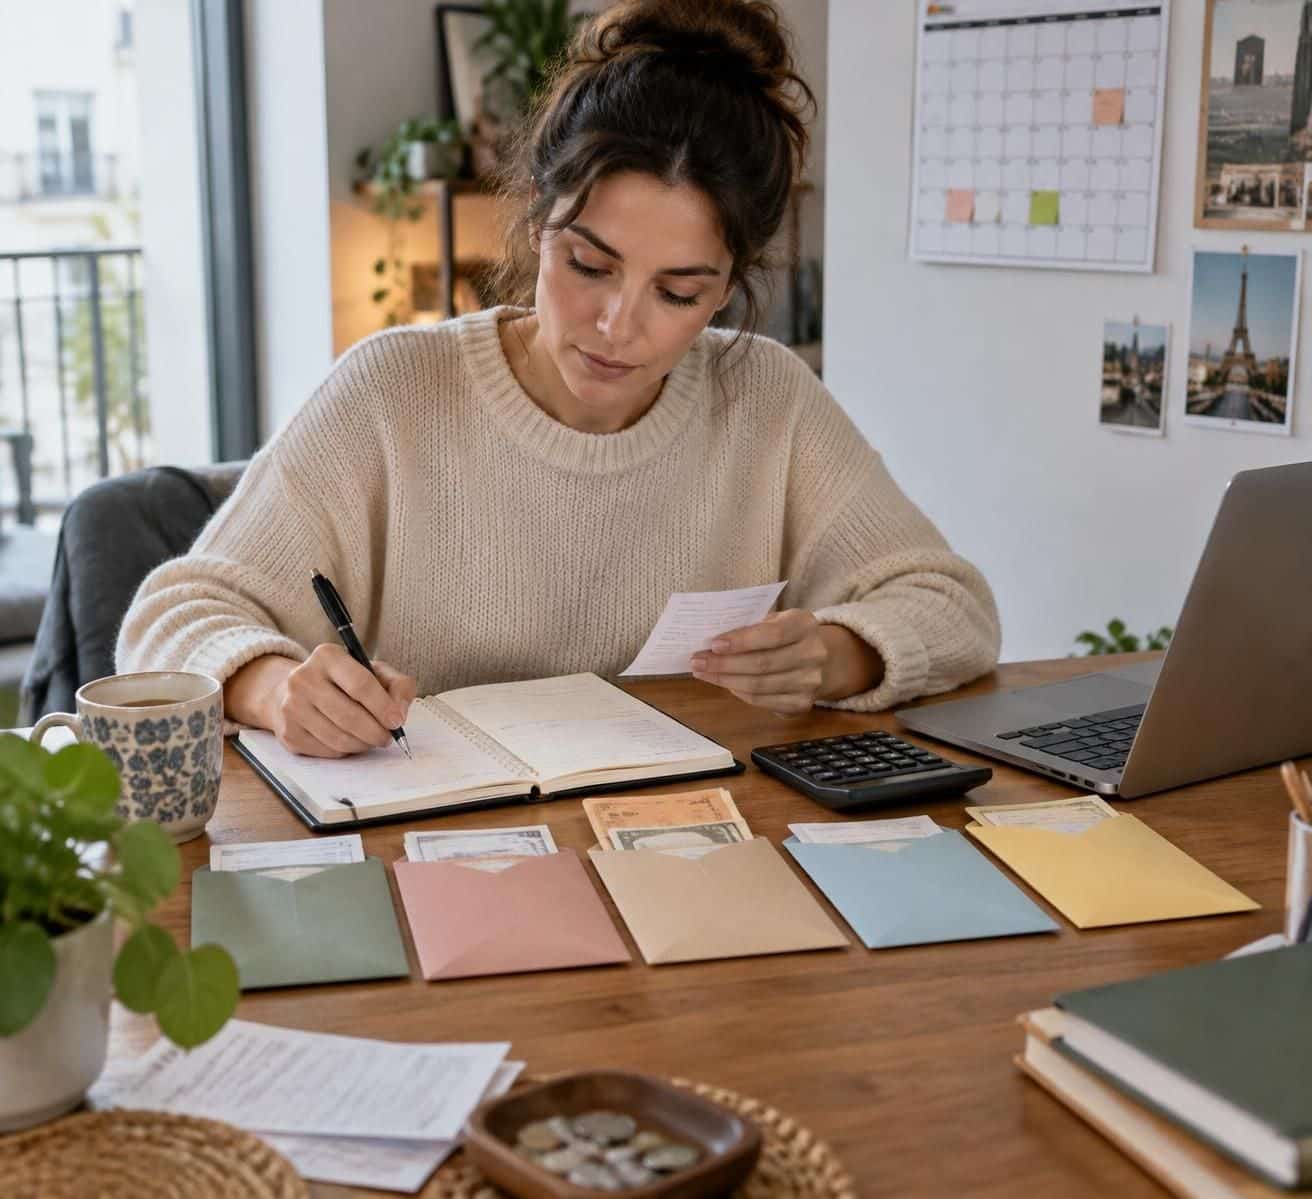
La gestion des enveloppes budgétaires consiste à attribuer une destination aux sommes disponibles. Il ne s’agit pas nécessairement de multiplier les comptes : un tableau, des sous-espaces gratuits ou quelques catégories dans une application suffisent. L’important est de distinguer les montants déjà engagés de ceux qui restent réellement utilisables.
| Destination mensuelle | Montant illustratif | Fonction |
|---|---|---|
| Dépenses essentielles | 1 050 € | Logement, alimentation, transport et charges indispensables |
| Dépenses ajustables | 180 € | Loisirs, sorties et achats non indispensables |
| Réserve de sécurité | 70 € | Absorber les véritables imprévus |
| Provisions annuelles | 60 € | Préparer les dépenses irrégulières connues |
| Investissement de long terme | 40 € | Constituer progressivement un capital, si la situation le permet |
| Total | 1 400 € | Affecter chaque euro sans dépasser le revenu |
Cette répartition reste un exemple, pas une norme applicable à tous les foyers. Si Camille doit payer un loyer plus élevé ou rembourser un crédit coûteux, la ligne consacrée aux placements peut être réduite ou suspendue. Préserver un équilibre durable importe davantage que respecter artificiellement un pourcentage.
Avec 60 euros provisionnés chaque mois, elle prépare 720 euros de dépenses annuelles. Cette somme n’est pas une réserve libre : elle correspond déjà à des obligations futures. La séparer mentalement du solde disponible évite de croire qu’un compte bien rempli autorise immédiatement une dépense supplémentaire.
Optimisation des frais bancaires : calculer le coût annuel complet
L’optimisation des frais bancaires commence par le relevé annuel des frais, puis par une comparaison des services effectivement utilisés. Une carte haut de gamme, une assurance accessoire ou un forfait peu adapté peuvent coûter davantage que certains petits achats visibles. Attention toutefois à ne pas supprimer une protection utile sans examiner ses garanties et ses exclusions.
Si Camille économise hypothétiquement 8 euros par mois sur sa banque et 12 euros sur un abonnement inutilisé, elle libère 240 euros par an. Le gain devient durable lorsqu’un virement automatique le réaffecte aussitôt à un objectif. Sinon, cette marge risque simplement de se diluer dans les dépenses courantes.
Pour rendre cet arbitrage budgétaire moins fatigant, elle fixe un rendez-vous mensuel de vingt minutes : vérifier les prélèvements, ajuster une catégorie et préparer les échéances proches. Les pistes proposées pour organiser simplement un budget familial peuvent servir de support à cette routine. Les applications restent facultatives ; leurs permissions d’accès et leurs modalités de traitement des données méritent aussi d’être examinées.
Le meilleur ajustement est celui qui empêche une dépense prévisible de se transformer en urgence. Cette distinction ouvre la voie à une réserve de sécurité mieux dimensionnée.
Fonds d’urgence échelonné : sécuriser son quotidien sans immobiliser tout son argent
Le conseil consistant à conserver plusieurs mois de dépenses peut sembler décourageant lorsqu’on démarre avec une capacité d’épargne modeste. Un fonds d’urgence échelonné transforme cette cible lointaine en étapes successives. Chaque palier répond à un risque concret, plutôt qu’à un chiffre choisi uniquement parce qu’il est souvent cité.
Pour Camille, le premier objectif pourrait être 350 euros : une petite réparation indispensable ou une dépense de santé à avancer. À raison de 70 euros mensuels, ce montant est atteint en cinq mois, hors intérêts et retraits. La somme reste modeste, mais elle peut déjà éviter certains recours au découvert.
Épargne de précaution : définir des paliers adaptés à son exposition
Le deuxième niveau correspond à un mois de dépenses essentielles, soit 1 050 euros dans son exemple. Sans utilisation de la réserve, quinze versements de 70 euros permettent de l’atteindre. Un troisième palier de 3 150 euros couvrirait trois mois de ces mêmes dépenses et demanderait quarante-cinq mois au même rythme.
Ces durées montrent pourquoi une progression graduée est plus crédible qu’une injonction à tout constituer rapidement. Elles ne constituent pas un calendrier garanti : une panne peut obliger à utiliser les sommes accumulées, puis à les reconstituer. Employer cette réserve pour sa fonction prévue n’est pas un échec d’épargne.
- Premier palier : absorber un incident courant sans déséquilibrer le mois.
- Deuxième palier : couvrir un décalage de revenu ou une dépense indispensable plus importante.
- Troisième palier : affronter une interruption prolongée de ressources selon sa situation professionnelle et familiale.
Le montant pertinent dépend notamment de la stabilité de l’emploi, du nombre de revenus dans le foyer, des personnes à charge et du besoin d’un véhicule pour travailler. Un locataire sans voiture et un indépendant propriétaire n’ont pas les mêmes risques. Les franchises d’assurance et les délais d’indemnisation comptent également.
Livrets réglementés et épargne à objectifs multiples : séparer les fonctions
Pour une réserve immédiatement mobilisable, la disponibilité et la sécurité du capital priment sur la recherche de rendement. En France, le Livret A et le LDDS peuvent répondre à cet usage ; le LEP mérite d’être examiné lorsque les conditions d’éligibilité sont remplies. Les taux et plafonds applicables doivent être consultés sur les sources officielles au moment de l’ouverture ou de l’arbitrage.
La rémunération de ces produits peut évoluer, mais leur rôle ne change pas pour autant. Une somme nécessaire pour régler rapidement une facture ne devrait pas dépendre d’une vente d’actions au mauvais moment. Une offre promotionnelle temporaire doit aussi être comparée selon sa durée, sa fiscalité et ses conditions d’accès.
L’épargne à objectifs multiples évite ensuite de puiser dans la protection du foyer pour financer un projet choisi. Camille distingue ainsi sa sécurité, ses provisions annuelles et un éventuel voyage. Même si plusieurs objectifs partagent un seul livret, un suivi séparé permet de savoir quelle part reste réellement disponible.
Une automatisation souple facilite cette organisation : un versement après réception du salaire, puis un complément éventuel en fin de mois. Pour approfondir cette logique, une méthode visant à construire une épargne de précaution par étapes doit être adaptée à son revenu, sans considérer un délai donné comme une obligation. La bonne réserve est celle qui protège sans pousser à emprunter pour terminer le mois.
Remboursement stratégique des dettes : réduire leur coût sans fragiliser sa trésorerie
Constituer un patrimoine tout en conservant une dette très coûteuse peut revenir à remplir un réservoir percé. Le remboursement stratégique des dettes consiste à comparer les coûts, les contraintes et les risques avant d’allouer chaque euro disponible. Il ne signifie pas rembourser tous les emprunts indistinctement, ni vider son compte au moindre crédit restant.
Camille découvre, dans une variante de son budget, un crédit renouvelable de 900 euros assorti d’un taux élevé. Elle doit d’abord intégrer sa mensualité contractuelle dans les charges indispensables, puis revoir les dépenses ajustables. Son versement de long terme peut être temporairement réorienté : investir n’est pas prioritaire lorsqu’un financement onéreux absorbe la marge disponible.
Comparer les dettes avec leur taux et leur coût restant
Le premier travail consiste à dresser un inventaire : capital restant dû, taux annuel effectif global, mensualité, durée résiduelle et conditions de remboursement anticipé. Le TAEG constitue un indicateur de comparaison, mais il faut aussi examiner les frais encore évitables. Des frais déjà payés ne disparaissent pas nécessairement après un remboursement plus rapide.
Deux méthodes peuvent ensuite servir de cadre. L’approche par taux décroissant affecte l’effort supplémentaire à la dette la plus chère, tout en respectant les autres échéances ; à conditions comparables, elle réduit généralement davantage les intérêts. L’approche par petits soldes commence par le plus faible montant et peut aider une personne découragée à maintenir son engagement.
Supposons deux soldes de 500 euros et de 1 500 euros, avec respectivement des taux annuels de 5 % et de 18 %. Sur le seul critère des intérêts, consacrer un supplément au second est généralement plus avantageux. Si le petit solde impose des frais fixes importants ou présente des modalités particulières, il faut toutefois refaire la comparaison complète.
Un rendement de placement espéré ne se compare pas directement à un coût de crédit contractuel. Le premier peut ne pas se réaliser ; le second résulte des conditions de l’emprunt. Cette différence explique pourquoi solder une dette chère peut être plus pertinent que rechercher un placement présenté comme performant.
Préserver un petit coussin et négocier avant les incidents
Vider entièrement sa réserve pour rembourser laisse parfois le foyer sans solution face à la prochaine facture. Camille conserve donc un coussin minimal, défini selon ses risques immédiats, puis affecte son surplus au crédit prioritaire. Le bon équilibre dépend du taux payé et de la probabilité de devoir emprunter à nouveau.
Elle vérifie également les conditions d’un remboursement anticipé avant tout versement exceptionnel. Une indemnité éventuelle, les règles du contrat et la nature du prêt peuvent modifier l’intérêt de l’opération. Un crédit immobilier ancien à faible taux ne se traite pas comme un crédit renouvelable utilisé pour financer les dépenses courantes.
En cas de difficulté, contacter le prêteur avant le rejet d’une échéance laisse davantage de possibilités de discussion. Un regroupement peut alléger la mensualité tout en augmentant le coût total à cause d’une durée plus longue. Il faut donc comparer le montant restant à payer, les frais et les garanties, pas seulement le soulagement immédiat.
Si les obligations deviennent durablement impossibles à honorer, un Point conseil budget ou la Banque de France peut orienter vers les démarches appropriées. Attendre aggrave souvent les frais et la fatigue mentale. La priorité n’est pas de rembourser le plus vite à n’importe quel prix, mais de sortir durablement de la dépendance au crédit.
Micro-investissement et investissement programmé : faire des petits montants un outil durable
Le micro-investissement rend possible une entrée progressive sur les marchés, mais son intérêt dépend davantage des coûts et du support choisi que de la taille du versement. Une application agréable ne garantit ni diversification, ni prix raisonnable, ni protection contre les pertes. Il faut comprendre ce que l’on détient avant d’activer un automatisme.
Une fois sa réserve minimale constituée et ses dettes coûteuses traitées, Camille peut envisager de placer 40 euros mensuels. Ce montant ne produira pas une indépendance financière rapide. Il peut néanmoins instaurer une habitude et constituer progressivement un capital, à condition que cet argent ne soit pas nécessaire à court terme.
Petits investissements : surveiller les frais avant le rendement
Une commission fixe de 1 euro sur un ordre de 25 euros représente immédiatement 4 % du montant investi. Sur un ordre de 100 euros, elle représente 1 %. Cet écart explique pourquoi regrouper plusieurs versements peut être préférable lorsque le courtier applique des frais fixes, sous réserve des autres conditions tarifaires.
Les tarifs à examiner comprennent aussi la garde éventuelle, les frais de change, les coûts propres au fonds et l’écart entre prix d’achat et de vente. Une offre annoncée sans commission ne signifie donc pas nécessairement sans coût. Les conditions de transfert et de retrait méritent la même attention que la facilité d’ouverture.
La détention de fractions de titres exige une lecture particulière du contrat. Selon le montage proposé, les droits, la transférabilité et le mode d’exécution peuvent différer d’une détention classique. Pour utiliser efficacement les micro-investissements, la simplicité juridique et tarifaire constitue un critère de sélection à part entière.
Investissement programmé : automatiser l’effort, pas les attentes
L’investissement programmé répartit les achats dans le temps et limite la tentation de rechercher sans cesse le meilleur point d’entrée. Il ne garantit ni un bénéfice ni une protection contre une baisse prolongée. Son principal avantage est comportemental : rendre une décision cohérente plus facile à répéter.
Un exemple arithmétique permet de conserver des attentes réalistes : 50 euros mensuels pendant trente ans représentent 18 000 euros versés, avant rendement, frais et fiscalité. La valeur finale peut être supérieure ou inférieure selon les supports et les marchés. L’inflation réduit également le pouvoir d’achat futur du capital obtenu.
Pour une exposition aux actions, l’horizon doit être suffisamment long et compatible avec la possibilité de pertes importantes. Un fonds indiciel largement diversifié peut constituer une piste à étudier, sans supprimer le risque de marché. Il faut notamment comprendre son indice, ses principales concentrations, sa devise d’exposition et ses frais.
Multiplier les fonds ne produit pas automatiquement une meilleure répartition : plusieurs produits peuvent détenir les mêmes grandes entreprises. Une démarche visant à diversifier son portefeuille sans accumuler les placements aide à identifier ces chevauchements. Pour un petit capital, quelques lignes compréhensibles sont souvent plus faciles à suivre qu’une collection de produits spécialisés.
Camille fixe enfin une règle de contrôle : examiner son organisation à intervalles réguliers, sans modifier ses positions à chaque mouvement de marché. Elle augmente ses versements seulement si son revenu et sa sécurité financière le permettent. L’automatisation est utile lorsqu’elle soutient une stratégie comprise, pas lorsqu’elle masque un risque mal évalué.
Optimisation fiscale personnelle et revenus complémentaires : préserver les gains sans complexité inutile
L’optimisation fiscale personnelle commence rarement par un dispositif sophistiqué. Elle consiste d’abord à déclarer correctement ses revenus, à utiliser les droits applicables et à choisir des enveloppes adaptées à ses projets. Un avantage fiscal devient peu intéressant s’il impose des frais élevés, une indisponibilité excessive ou un investissement inadapté.
Pour Camille, la première vérification concerne son bulletin de paie : salaire brut, cotisations, net imposable, prélèvement à la source et montant effectivement versé ne désignent pas la même chose. Comprendre ces lignes aide à repérer une anomalie et à construire un budget sur le bon chiffre. Les estimations d’aides doivent, elles, être réalisées à partir de la situation complète du foyer.
PEA, PER et livrets : choisir selon l’usage futur de l’argent
Le PEA peut présenter un intérêt pour investir à long terme en actions éligibles, avec un régime fiscal lié notamment à son ancienneté et aux conditions de retrait. Son cadre fiscal ne protège pas contre une baisse des actifs détenus. L’éligibilité des supports, les frais et les conséquences d’une sortie doivent être examinés avant l’ouverture.
Le PER peut permettre de déduire certains versements du revenu imposable dans les limites applicables, mais l’argent y est en principe destiné à la retraite, sous réserve des cas de déblocage prévus. La fiscalité de sortie compte autant que l’économie obtenue à l’entrée. Pour un foyer peu ou pas imposé, l’intérêt de la déduction peut être faible ou nul.
Une réduction d’impôt ne constitue pas, à elle seule, un bénéfice économique. Dépenser 1 000 euros pour économiser une fraction de ce montant reste une sortie d’argent. Le produit ou le service doit donc avoir une utilité indépendante de son traitement fiscal.
À cinq ans de la retraite, la question centrale devient aussi celle des premiers retraits prévus. La part nécessaire rapidement peut être sécurisée progressivement, tandis que l’épargne destinée à un horizon plus éloigné conserve une allocation adaptée. Aucun partage universel entre livrets, PEA et PER ne remplace cette analyse des besoins.
Revenus passifs alternatifs : compter le travail et les obligations cachées
Les revenus passifs alternatifs recouvrent des réalités très différentes : louer ponctuellement un équipement, percevoir des droits sur une création ou vendre une ressource numérique. Leur point commun est souvent un travail initial, puis un entretien régulier. Il faut intégrer la recherche de clients, les commissions, l’assurance, la fiscalité et le temps consacré aux échanges.
Camille envisage, par exemple, de louer un outil qu’elle possède déjà. Si elle encaisse 25 euros mais supporte 5 euros de commission et provisionne 4 euros d’usure, il reste 16 euros avant les autres charges éventuelles. Le risque de casse, les conditions de couverture et les obligations déclaratives peuvent modifier fortement l’intérêt de cette opération.
Créer des supports numériques à partir d’une compétence existante demande également de respecter les droits d’auteur, les règles applicables et les éventuelles restrictions du contrat de travail. Acheter une formation coûteuse avant d’avoir testé une demande réelle peut inverser l’objectif recherché. Un essai limité permet de mesurer le revenu net horaire et non le seul chiffre d’affaires.
À revenu modeste, améliorer sa rémunération principale, obtenir un remboursement oublié ou mobiliser un droit existant peut produire davantage qu’un petit placement. Cela ne relève pas toujours du « passif », mais mérite d’être comparé sans fascination pour l’étiquette. Le levier pertinent est celui qui augmente la marge disponible après frais, impôts, risques et temps consacré.
Questions pratiques sur les stratégies de finance personnelle peu médiatisées
Peut-on viser davantage d’autonomie financière avec 1 400 euros par mois ?
Oui, en construisant progressivement une réserve, en réduisant les dettes coûteuses et en investissant lorsque le budget le permet. Vivre uniquement de son patrimoine exige toutefois un capital important : avec une petite capacité d’épargne, la priorité réaliste est de réduire sa vulnérabilité et d’élargir ses choix.
Faut-il épargner ou rembourser ses dettes en premier ?
Une petite réserve immédiatement disponible peut éviter de reprendre un crédit au prochain imprévu. Au-delà de ce coussin, les dettes à taux élevé méritent généralement une priorité, après vérification des conditions de remboursement anticipé et du budget nécessaire pour honorer toutes les échéances.
Comment commencer à investir avec seulement 20 à 50 euros par mois ?
Vérifiez d’abord que cette somme ne sera pas nécessaire à court terme. Comparez ensuite les frais fixes, les supports accessibles et leurs risques ; regrouper plusieurs versements peut être préférable si chaque ordre entraîne une commission. Un faible montant ne justifie pas d’accepter un produit incompris.
Quel livret choisir pour une épargne de précaution en 2026 ?
Comparez les taux et conditions officiels en vigueur du Livret A, du LDDS et, si vous êtes éligible, du LEP. Pour une réserve de sécurité, privilégiez la disponibilité et la protection du capital plutôt qu’une promotion temporaire ou un rendement soumis aux fluctuations des marchés.