
Une hausse de 10 % du prix des approvisionnements peut effacer 40 % du bénéfice d’exploitation sans provoquer la moindre baisse des ventes. Tout dépend du poids des achats dans l’activité, du niveau de rentabilité initial et de la capacité à ajuster les tarifs. Pour mesurer cette vulnérabilité, une entreprise doit relier les prix effectivement payés aux quantités consommées, puis suivre leur transmission jusqu’au compte de résultat.
L’analyse de sensibilité permet de transformer cette exposition en décisions concrètes : quelle augmentation absorber, quelle part facturer aux clients, quels contrats sécuriser et quel niveau d’activité préserver ? Prenons le cas fictif d’Atelier Boréal, un fabricant d’équipements réalisant 10 millions d’euros de chiffre d’affaires. Son exemple montre comment construire un calcul fiable, tester plusieurs réactions commerciales et distinguer une protection apparente d’une véritable réduction du risque.
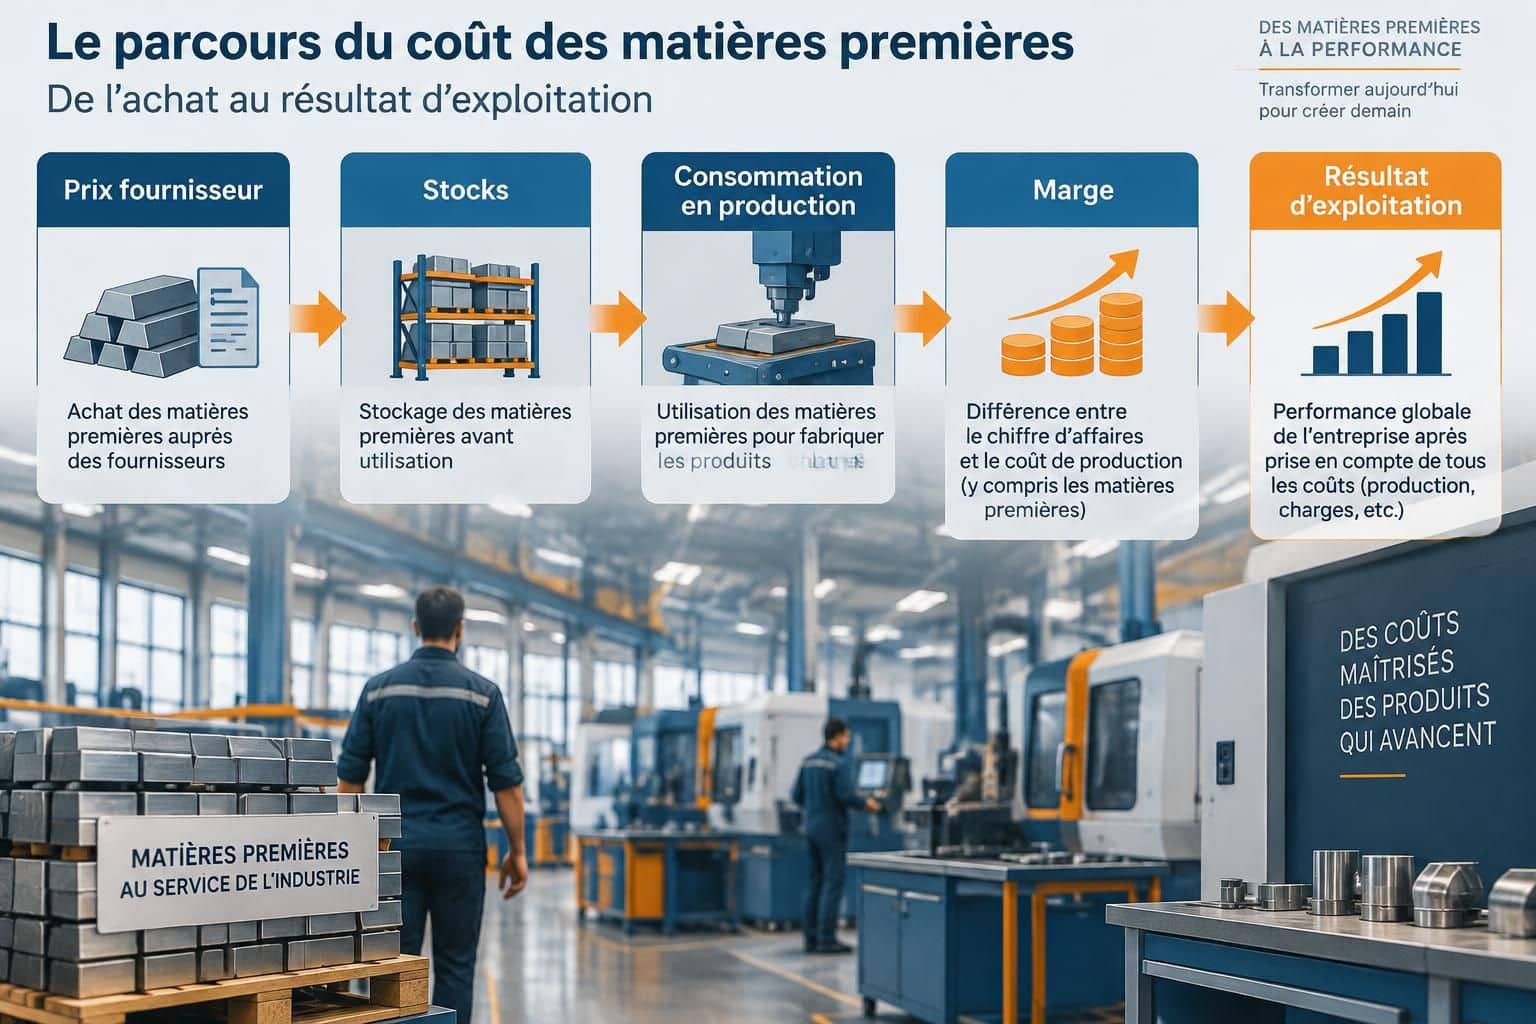
1. Identifier les achats réellement exposés à la hausse du coût des matières premières
Partir des consommations plutôt que des seules factures fournisseurs
Le premier travail consiste à déterminer quelle dépense alimente réellement les produits vendus. Une entreprise peut acheter beaucoup pendant un trimestre pour constituer ses réserves, sans consommer immédiatement ces marchandises : les achats, la trésorerie et les charges comptabilisées ne suivent donc pas nécessairement le même calendrier.
Atelier Boréal vend chaque année 100 000 équipements à 100 euros. Chaque unité nécessite 40 euros de matériaux et 20 euros d’autres charges variables de production ; les frais fixes, supposés ici commerciaux et administratifs, représentent 3 millions d’euros.
Cette structure conduit à 10 millions d’euros de ventes, 4 millions de matières consommées et 2 millions d’autres dépenses directement proportionnelles aux volumes. Le résultat d’exploitation initial atteint ainsi 1 million d’euros, avant intérêts et impôts.
Pour établir cette référence, la direction rapproche les nomenclatures techniques, les sorties de stocks et la comptabilité analytique. Si les quantités théoriques diffèrent des consommations observées, l’écart doit être expliqué : rebuts, pertes de découpe, variation de qualité ou erreurs de saisie peuvent fausser toute la projection.
Distinguer cotation de marché et prix effectivement payé
Une progression du cours d’un métal ne se transmet pas toujours intégralement à la facture. Celle-ci peut comprendre une part indexée, une prestation de transformation, un transport, une surcharge énergétique et une composante libellée en devise étrangère.
Supposons que seulement la moitié du prix d’un composant soit indexée sur une cotation qui augmente de 20 %. Toutes choses égales par ailleurs, son prix d’achat progresse alors de 10 %, et non de 20 % : cette distinction évite de doubler artificiellement l’exposition.
Les clauses contractuelles comptent également. Un tarif ferme pendant six mois protège temporairement l’entreprise, tandis qu’une indexation mensuelle transmet presque immédiatement la variation ; il faut donc documenter le montant exposé, la formule de révision et sa date d’application.
La cartographie peut être organisée autour de quelques informations opérationnelles :
- Famille d’approvisionnement : métal, résine, bois, céréales ou autre composant déterminant.
- Consommation physique : quantité nécessaire par produit, pertes normales comprises.
- Prix de référence : coût rendu sur site, avec ses éléments indexés et non indexés.
- Protection contractuelle : engagement ferme, plafond, échéance et volume couvert.
- Délai de transmission : durée entre la variation du marché, la livraison et la vente du produit fini.
Définir un horizon cohérent avec les stocks et les contrats
La mesure doit préciser si elle porte sur le prochain trimestre, l’exercice complet ou une année stabilisée. Une flambée survenant en octobre n’affecte pas douze mois de consommation lorsque les nouveaux tarifs ne s’appliquent qu’en novembre.
Les stocks peuvent aussi retarder l’effet comptable, selon leur rotation et la méthode de valorisation applicable. Ils ne suppriment pas pour autant le renchérissement des prochains réapprovisionnements, qui peut peser sur les liquidités avant d’apparaître entièrement dans les charges.
Dans notre cas, le modèle central retient une année complète, des quantités constantes et une hausse applicable à toutes les matières consommées. Les protections existantes seront ensuite ajoutées séparément afin de ne pas confondre exposition économique et effet temporairement différé.
La qualité de la mesure dépend d’abord du périmètre exposé : un pourcentage précis appliqué à une mauvaise assiette produit une décision trompeuse.
2. Calculer l’impact sur le résultat et l’élasticité des bénéfices
Mesurer la perte en euros avant de commenter les pourcentages
À quantités, tarifs de vente et autres dépenses inchangés, le calcul direct est simple : variation du résultat d’exploitation = − consommation initiale exposée × taux de hausse. Cette relation suppose que les éléments étudiés sont effectivement consommés et comptabilisés sur la période retenue.
Pour Atelier Boréal, une augmentation de 10 % appliquée à 4 millions d’euros représente 400 000 euros de charges supplémentaires. Le bénéfice opérationnel passe donc de 1 million à 600 000 euros, soit une diminution de 40 %.
Le chiffre peut surprendre : comment un renchérissement relativement modéré peut-il provoquer une telle contraction ? Parce que la dépense supplémentaire s’impute sur un solde bénéficiaire beaucoup plus petit que le chiffre d’affaires, et non sur l’ensemble des recettes.
La marge d’exploitation recule parallèlement de 10 % à 6 %. Distinguer ces deux lectures est essentiel : le bénéfice baisse de 40 %, tandis que le taux de rentabilité perd quatre points de pourcentage.
Interpréter correctement la marge brute et la contribution
Dans cet exemple simplifié, la marge brute correspond aux ventes diminuées des matériaux et des autres charges variables de fabrication. Elle s’établit initialement à 4 millions d’euros, puis à 3,6 millions après le choc étudié.
Cette convention doit être explicitée, car les pratiques de gestion diffèrent. Dans une autre entreprise, le coût des produits vendus pourrait intégrer des frais fixes industriels ; la marge ainsi calculée ne serait alors pas identique à la contribution destinée à couvrir les charges de structure.
Les coûts variables comprennent ici les éléments qui évoluent avec les unités produites et vendues dans la plage d’activité étudiée. Une dépense n’est toutefois pas parfaitement proportionnelle par nature : des remises de volume, des heures supplémentaires ou des seuils logistiques peuvent introduire des ruptures.
Pour éviter les ambiguïtés, le tableau de pilotage doit afficher les définitions retenues et conserver les mêmes conventions entre la situation initiale et les projections. Comparer deux indicateurs construits différemment donnerait l’illusion d’une dégradation ou d’une amélioration inexistante.
Calculer l’élasticité des bénéfices sans en exagérer la portée
L’élasticité des bénéfices mesure ici le rapport entre la variation relative du résultat d’exploitation et celle du prix des intrants exposés. Dans le cas étudié, elle vaut −40 % divisés par +10 %, soit −4.
Autour du point de départ, une augmentation de 1 % du prix des matériaux entraîne donc une baisse de 4 % du bénéfice opérationnel, sous les hypothèses retenues. Le signe négatif décrit une relation inverse ; la valeur absolue traduit l’intensité de la vulnérabilité.
Cet indicateur devient délicat lorsque le résultat initial approche de zéro. Une faible perte en euros peut alors produire un pourcentage spectaculaire ; si la référence est déficitaire, l’interprétation intuitive devient encore moins pertinente et les montants absolus doivent primer.
L’impact sur le résultat net exige enfin d’intégrer les intérêts, les éléments non opérationnels et la fiscalité. Avec un taux d’impôt supposé constant de 25 %, et uniquement si l’économie fiscale est effectivement reconnue, la perte opérationnelle de 400 000 euros correspond à une diminution nette de 300 000 euros.
L’élasticité éclaire la fragilité du bénéfice, mais elle ne remplace jamais le pont de calcul en euros qui explique cette fragilité.
3. Construire une simulation de scénarios intégrant prix de vente et volumes
Comparer plusieurs trajectoires sur une base identique
Une projection unique donne une réponse précise à une hypothèse qui peut ne jamais se réaliser. La simulation de scénarios devient plus utile lorsqu’elle compare plusieurs trajectoires clairement définies, sans modifier discrètement le périmètre ou les conventions comptables.
Atelier Boréal teste d’abord deux augmentations du prix des matériaux, de 10 % et de 20 %. La direction ajoute ensuite une réaction commerciale : relever le tarif unitaire de 100 à 104 euros pour compenser les quatre euros de surcoût provoqués par le premier choc.
Reste une question décisive : les clients accepteront-ils cette révision sans réduire leurs commandes ? Pour le vérifier, une dernière hypothèse combine le nouveau prix avec un recul de 3 % des quantités vendues, tandis que les frais fixes demeurent inchangés.
| Hypothèse annuelle | Prix unitaire | Unités vendues | Coût matière unitaire | Résultat d’exploitation |
|---|---|---|---|---|
| Situation initiale | 100 € | 100 000 | 40 € | 1 000 000 € |
| Matières +10 %, sans ajustement | 100 € | 100 000 | 44 € | 600 000 € |
| Matières +20 %, sans ajustement | 100 € | 100 000 | 48 € | 200 000 € |
| Matières +10 %, tarif +4 %, volume stable | 104 € | 100 000 | 44 € | 1 000 000 € |
| Matières +10 %, tarif +4 %, volume −3 % | 104 € | 97 000 | 44 € | 880 000 € |
Ces montants supposent toujours 20 euros d’autres charges proportionnelles par équipement et 3 millions d’euros de structure. La dernière ligne se vérifie ainsi : 97 000 × (104 − 44 − 20) − 3 000 000 = 880 000 euros.
Modéliser une répercussion des coûts réaliste
La répercussion des coûts ne doit pas être exprimée par un pourcentage ambigu. Ici, augmenter le prix de vente de 4 % compense exactement une hausse de 10 % des matériaux, car ces derniers ne représentent initialement que 40 % du tarif facturé.
Il faut ensuite préciser le délai d’application. Si la hausse commerciale intervient trois mois après le renchérissement des achats, une partie de la perte reste acquise sur l’exercice, même lorsque le nouveau tarif restaure intégralement la contribution unitaire.
Le raisonnement gagne aussi à être segmenté par clientèle. Un grand compte sous contrat annuel, un distributeur et un acheteur occasionnel ne présentent ni les mêmes clauses de révision ni la même sensibilité au prix ; une moyenne générale masque souvent ces différences déterminantes.
Tester les interactions plutôt qu’additionner des risques isolés
Une crise d’approvisionnement peut simultanément renchérir les composants, allonger les délais et désorganiser la production. Ajouter séparément trois pertes estimées risque de compter deux fois certains effets, notamment lorsqu’une baisse de fabrication réduit aussi les consommations.
Le modèle doit donc recalculer chaque poste à partir de ses inducteurs : unités vendues, quantité de matière par unité, prix d’achat, heures nécessaires et frais indépendants de l’activité. Cette architecture rend les interactions visibles et facilite les contrôles par les équipes opérationnelles.
Une matrice croisant plusieurs variations des achats avec différentes réactions commerciales permet ensuite d’identifier les zones critiques. Les probabilités peuvent compléter l’exercice lorsqu’elles reposent sur une méthode documentée ; elles ne doivent pas donner une précision artificielle à des hypothèses simplement intuitives.
Le scénario défavorable sert enfin à préparer des actions, pas seulement à afficher une perte. Une trajectoire dans laquelle deux clients refusent les nouveaux tarifs appelle une réponse différente d’un choc uniforme accepté par tout le marché.
Un scénario utile raconte une chaîne économique cohérente : ce qui change, comment l’entreprise réagit et quelles conséquences cette réaction entraîne.
4. Recalculer le seuil de rentabilité et la marge de sécurité
Traduire le renchérissement en nombre d’unités à vendre
La baisse du bénéfice n’est qu’une lecture du problème. Le seuil de rentabilité indique le volume minimal nécessaire pour couvrir les charges, ce qui aide les responsables commerciaux et industriels à apprécier la solidité du carnet de commandes.
Dans le cas simplifié d’Atelier Boréal, la contribution unitaire initiale atteint 40 euros : 100 euros de prix de vente, diminués de 40 euros de matériaux et de 20 euros d’autres dépenses proportionnelles. Le point d’équilibre se calcule en divisant 3 millions d’euros de frais fixes par ces 40 euros.
L’entreprise doit donc vendre 75 000 équipements pour atteindre l’équilibre opérationnel. Avec 100 000 ventes prévues, elle dispose d’une marge de sécurité de 25 000 unités, soit 25 % de son activité attendue.
Après une hausse de 10 % des approvisionnements, sans ajustement tarifaire, la contribution tombe à 36 euros. Le seuil passe à environ 83 334 unités entières ; l’écart de sécurité se réduit alors à près de 16,7 % du programme annuel.
Si le renchérissement atteint 20 %, la contribution n’est plus que de 32 euros et le point mort monte à 93 750 équipements. Une baisse de seulement 6,25 % des ventes prévues suffit désormais à effacer le bénéfice opérationnel.
Vérifier que la capacité et le mix commercial permettent l’équilibre
Un volume théorique n’a de sens que si l’organisation peut le produire et le vendre. Si l’usine est limitée à 90 000 unités, un objectif d’équilibre à 93 750 révèle un problème structurel : demander davantage d’efforts commerciaux ne suffit pas.
Il faut alors agir sur les tarifs, la consommation par pièce, les dépenses permanentes ou la composition des ventes. Cette dernière dimension est souvent décisive lorsqu’un catalogue rassemble des références dont les contributions diffèrent fortement.
Imaginons que Boréal vende aussi une version premium nécessitant peu de matériaux supplémentaires mais facturée sensiblement plus cher. Favoriser cette référence peut améliorer la résistance globale, à condition que la demande existe et qu’elle ne mobilise pas excessivement un poste de production déjà saturé.
Dans ce cas, la contribution par heure de capacité contrainte peut être plus éclairante que la contribution par unité. Le produit le plus rentable à la pièce n’est pas automatiquement celui qui utilise le mieux une ressource rare.
Ne pas confondre équilibre comptable et résistance financière
Une entreprise encore bénéficiaire peut manquer de liquidités si ses stocks et ses créances clients augmentent. Acheter les mêmes quantités à un prix supérieur mobilise davantage de fonds, sauf compensation par des délais fournisseurs plus longs ou une rotation accélérée.
Le diagnostic doit donc comporter un budget de trésorerie distinct. Celui-ci suit les règlements réels, la TVA, les échéances de dette et les investissements, éléments qu’un simple calcul de rentabilité ne décrit pas correctement.
Le recours au crédit peut absorber un décalage temporaire, mais il ajoute des intérêts et des engagements de remboursement. Les précautions pour utiliser l’effet de levier en maîtrisant les risques complètent cette réflexion : une dette nouvelle finance un besoin, elle ne répare pas durablement une contribution devenue insuffisante.
Pour Boréal, le tableau mensuel doit ainsi présenter simultanément le bénéfice prévisionnel, le volume d’équilibre et le point bas de trésorerie. Ces trois repères répondent à des questions différentes et évitent de traiter une tension commerciale comme un simple problème bancaire.
Le seuil opérationnel mesure ce qu’il faut vendre ; le plan de trésorerie vérifie si l’entreprise peut tenir jusqu’à l’encaissement.
5. Choisir une couverture du risque et piloter l’exposition résiduelle
Comparer les protections sur leur effet économique complet
Après avoir chiffré la vulnérabilité, la direction peut sélectionner une couverture du risque adaptée à ses contraintes. L’objectif n’est pas nécessairement de figer tous les prix, mais de maintenir les pertes potentielles dans une zone compatible avec les engagements commerciaux et financiers.
Un contrat fournisseur à prix ferme apporte de la visibilité, sous réserve de la solvabilité du partenaire et de clauses suffisamment précises. En contrepartie, il peut imposer un volume minimal ou empêcher de profiter d’une détente du marché.
Un stock de précaution protège contre une rupture et retarde certains effets tarifaires, mais immobilise des liquidités. Il entraîne aussi des frais de stockage, parfois des pertes de qualité, et une exposition à la baisse des cours si les quantités accumulées deviennent surévaluées économiquement.
Les instruments financiers peuvent convenir à certaines matières disposant de marchés adaptés. Ils exigent toutefois de surveiller les échéances, les volumes, les frais, les éventuels appels de marge et le risque de base, c’est-à-dire l’écart entre le sous-jacent couvert et l’achat réellement effectué.
Une protection financière peut donc stabiliser un prix tout en créant des besoins temporaires de trésorerie. Son traitement comptable et sa documentation doivent être examinés avec les professionnels compétents, sans confondre efficacité économique et présentation dans les comptes.
Réduire la consommation et diversifier sans déplacer le problème
La meilleure protection peut aussi venir de l’atelier. Réduire les chutes, améliorer le rendement ou modifier une conception diminue durablement la quantité achetée pour chaque équipement vendu, sans dépendre d’une prévision des cours.
Chez Boréal, une baisse de 5 % de la consommation physique ramène la dépense unitaire initiale de 40 à 38 euros. Si les prix augmentent ensuite de 10 %, elle atteint 41,80 euros : le surcoût par rapport au point de départ n’est plus que de 1,80 euro, avant prise en compte des dépenses nécessaires à l’amélioration.
La validation technique reste indispensable : une économie apparente peut accroître les retours clients ou réduire la durée de vie du produit. Cette démarche rejoint les questions posées pour rendre une activité de service plus écoresponsable, notamment lorsqu’il s’agit d’examiner l’usage réel des ressources plutôt qu’un seul prix d’achat.
Multiplier les fournisseurs réduit certaines dépendances, sans garantir une protection contre un choc mondial commun. Deux partenaires achetant leur métal auprès du même producteur peuvent partager une vulnérabilité invisible ; la diversification doit donc être appréciée jusqu’aux sources critiques.
Organiser un suivi mensuel fondé sur des responsabilités claires
Le dispositif doit attribuer chaque hypothèse à un responsable. Les achats actualisent les conditions fournisseurs, la production vérifie les rendements, les commerciaux documentent les révisions tarifaires et la finance consolide les effets sans compter deux fois les mêmes économies.
Un suivi efficace distingue l’effet prix, l’effet volume, l’effet consommation et l’effet de composition des ventes. Cette décomposition permet de comprendre pourquoi une prévision s’écarte du réalisé, puis de corriger le modèle plutôt que de remplacer arbitrairement son résultat.
Des seuils d’action peuvent être définis à l’avance : renégociation si la contribution unitaire passe sous une limite, examen des tarifs à une échéance donnée, ou validation renforcée des engagements lorsque les volumes protégés dépassent les besoins prévus. Ils doivent rester adaptés à l’activité et aux contrats.
Enfin, chaque mesure doit être évaluée après ses coûts de mise en œuvre et ses conséquences commerciales. La bonne protection est celle qui réduit la perte résiduelle sans créer ailleurs une fragilité supérieure.
Quelle formule utiliser pour une première analyse de sensibilité ?
À volumes, prix de vente et autres charges constants, multipliez la consommation de matières exposée par le taux de hausse. Le montant obtenu correspond à la diminution du résultat d’exploitation, si le surcoût est intégralement comptabilisé pendant la période étudiée.
Pourquoi une hausse de 10 % des matières peut-elle réduire le bénéfice de 40 % ?
Parce que le surcoût est rapporté au bénéfice initial, beaucoup plus faible que les ventes. Avec 4 millions d’euros de matières consommées et 1 million de résultat d’exploitation, une hausse de 10 % ajoute 400 000 euros de charges et réduit ce résultat de 40 %.
Faut-il augmenter les prix de vente dans la même proportion que les achats ?
Non. L’ajustement dépend du poids des matières dans le prix facturé. Pour un produit vendu 100 euros contenant 40 euros de matériaux, une hausse de 10 % de ces matériaux représente 4 euros supplémentaires : relever le tarif à 104 euros compense ce montant si les volumes et les autres charges restent inchangés.
Comment intégrer les stocks et les contrats à prix ferme ?
Il faut répartir les consommations selon leur coût et leur date de comptabilisation, puis appliquer les révisions contractuelles aux périodes concernées. Un stock existant ou un prix temporairement garanti peut retarder le choc sans supprimer le coût futur du réapprovisionnement.
À quelle fréquence actualiser les scénarios ?
Un suivi mensuel constitue une base utile lorsque les achats influencent fortement la rentabilité. Une révision supplémentaire est pertinente lors d’un mouvement important des cours, d’une renégociation fournisseur, d’un changement de tarif commercial ou d’une variation notable des volumes prévus.