
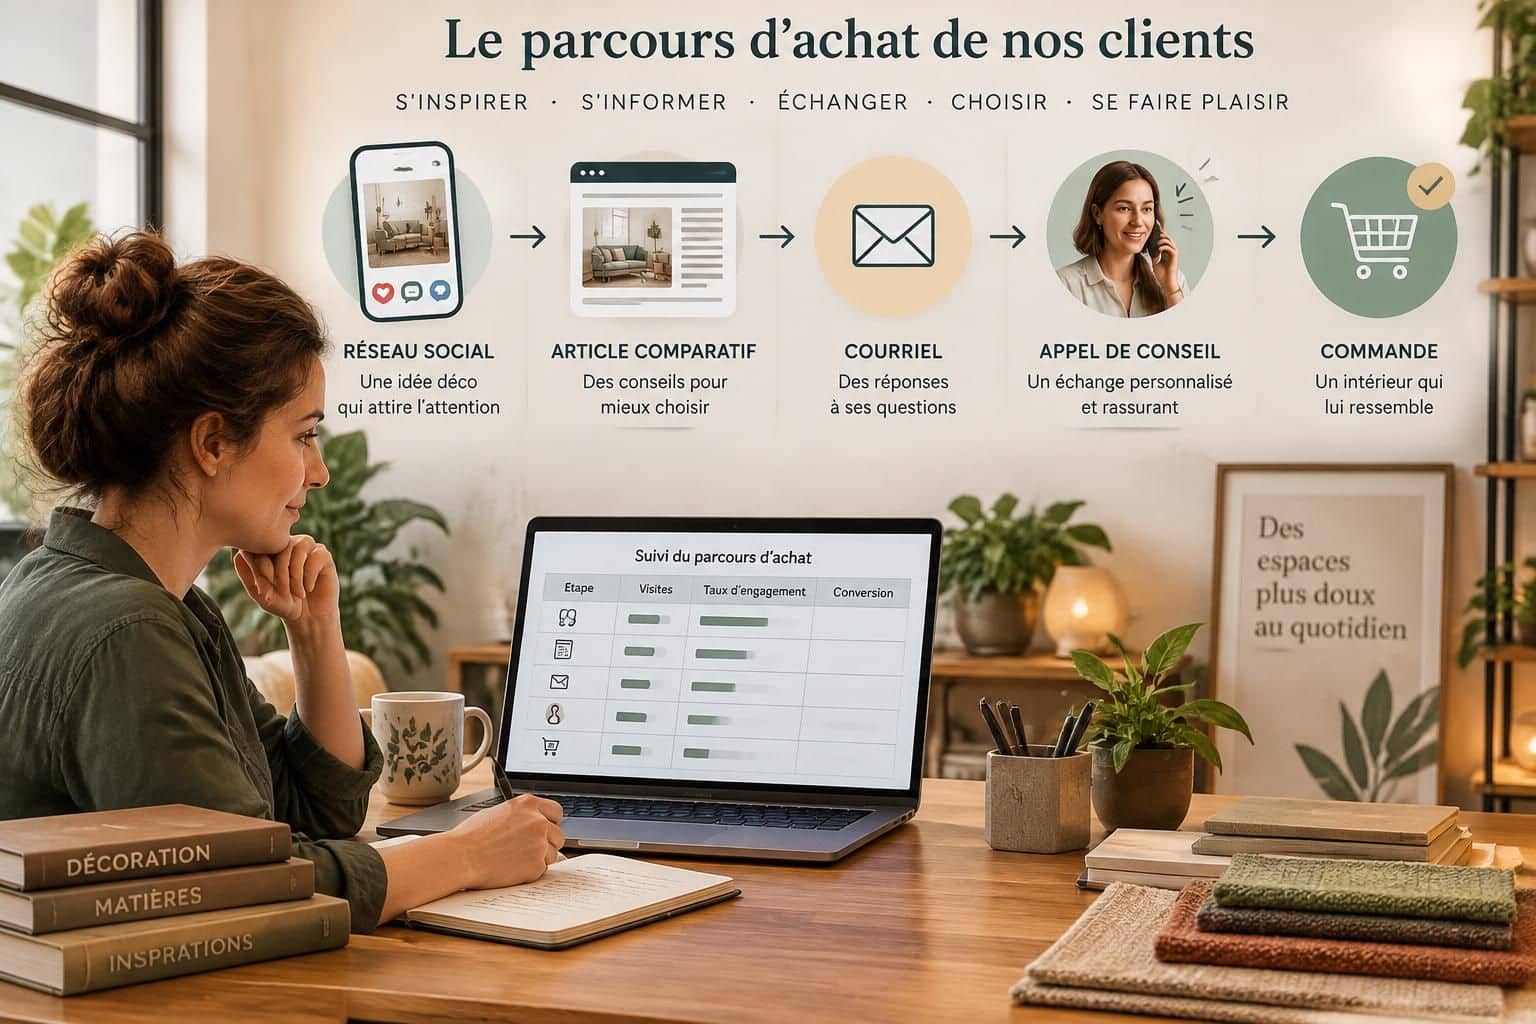
Une cliente découvre une marque sur un réseau social, consulte un comparatif, reçoit un courriel puis achète après une recherche sur Google. À quel levier attribuer la vente ? Donner tout le mérite au dernier clic simplifie le reporting, mais efface une partie du travail commercial : certains supports font connaître l’offre, d’autres rassurent ou déclenchent la commande.
Pour une petite entreprise, l’attribution marketing peut pourtant commencer avec un tableur, des liens correctement identifiés et quelques conventions stables. Prenons Atelier Lune, une boutique fictive de décoration qui vend en ligne et conseille aussi ses clients par téléphone : son objectif n’est pas de reconstituer parfaitement chaque interaction, mais de répartir les ventes observées entre plusieurs contributions, sans compter deux fois le même achat. Cette méthode permet d’éclairer les arbitrages budgétaires, tout en distinguant ce que les données montrent de ce qu’elles ne prouvent pas.
1. Délimiter le parcours client avant d’attribuer une vente
Choisir la conversion et la valeur réellement mesurées
Avant de répartir un résultat entre plusieurs supports, Atelier Lune doit décider ce qu’elle appelle une vente. Une commande payée, un devis accepté et une demande de rappel correspondent à trois événements différents : les mélanger donnerait artificiellement autant d’importance à une intention qu’à un encaissement.
La boutique retient donc comme conversion principale la commande payée, identifiée par un numéro unique. Les inscriptions à sa lettre d’information restent des indicateurs intermédiaires, utiles pour comprendre le cheminement, mais elles ne sont pas additionnées aux achats dans le même total.
Elle choisit ensuite une base monétaire cohérente : le chiffre d’affaires hors taxes, après remises et remboursements, hors frais de livraison. Une autre convention serait possible, mais elle devrait rester identique entre les périodes et les leviers comparés ; sinon, une variation comptable pourrait passer pour une amélioration commerciale.
Lorsqu’une commande de 240 euros fait ensuite l’objet d’un remboursement de 60 euros, la valeur à répartir devient 180 euros. Cette correction doit suivre les mêmes proportions que l’affectation initiale, afin que le total distribué reste égal au montant finalement conservé.
Définir les points de contact qui méritent d’être enregistrés
Un parcours client contient bien davantage d’interactions que ce qu’un petit commerce peut observer. Une recommandation entre voisins, une publication aperçue sans clic ou une visite depuis un autre appareil peuvent contribuer à l’achat sans laisser de trace exploitable.
Atelier Lune commence donc par des événements identifiables : clic sur une publicité balisée, visite depuis une lettre d’information, formulaire de conseil et appel associé à un dossier. Cette sélection ne décrit pas toute la réalité ; elle constitue un périmètre observable et reproductible, suffisamment clair pour comparer les résultats dans le temps.
La boutique sépare aussi les interactions antérieures à la commande des échanges intervenant après celle-ci. Un message de confirmation ne doit jamais récupérer une part de la vente déjà réalisée, tandis qu’un conseil envoyé avant un achat peut être retenu si son rôle et sa date sont documentés.
Fixer une fenêtre adaptée au délai de décision
Pour ses luminaires, Atelier Lune observe généralement plusieurs jours de réflexion. Elle choisit une fenêtre initiale de trente jours avant chaque commande : seules les interactions admissibles situées dans cet intervalle participent au calcul.
Ce délai constitue une convention, pas une norme universelle. Une prestation professionnelle coûteuse peut nécessiter plusieurs mois de réflexion, alors qu’un produit acheté dans l’urgence appelle souvent une période plus courte ; l’historique des délais connus aide à choisir une durée réaliste.
La boutique vérifie également les cas limites : un clic datant de trente et un jours est exclu, même si son influence reste plausible. Appliquer constamment la même frontière vaut mieux que modifier les critères selon le résultat espéré, car les exceptions opportunistes rendent rapidement les comparaisons inutilisables.
Enfin, elle distingue les nouveaux acheteurs des clients déjà connus lorsque cette information est disponible de manière fiable. Les premiers peuvent avoir besoin de découverte et de réassurance, tandis que les seconds reviennent parfois directement après une expérience satisfaisante, sans nouvelle action publicitaire identifiable.
Une attribution utile commence par un périmètre explicite, pas par une formule sophistiquée : ces décisions fournissent maintenant les colonnes du futur dispositif de collecte.
2. Construire un tableau de suivi des conversions dans un tableur
Organiser les commandes, les interactions et leur rapprochement
Un fichier unique peut suffire, à condition de ne pas tout entasser dans la même feuille. Atelier Lune crée trois onglets : les commandes, les interactions connues et les crédits attribués ; cette séparation rend les vérifications beaucoup plus simples qu’une longue cellule contenant tout l’historique d’un acheteur.
Le premier onglet contient une ligne par transaction, avec son identifiant, sa date et son montant net. Le deuxième conserve une ligne par événement admissible, son horodatage, son origine et une clé de rapprochement pseudonymisée lorsque le rapprochement est autorisé et techniquement possible.
Le troisième associe chaque commande aux événements retenus et calcule leur part. Une même transaction y apparaît donc plusieurs fois, mais son montant ne doit jamais être additionné sur chaque ligne : seul le crédit calculé constitue une valeur cumulable.
| Commande | Interaction admissible | Date | Poids | Montant attribué |
|---|---|---|---|---|
| AL-1042 | Publicité sur réseau social | 3 juin | 25 % | 60 € |
| AL-1042 | Comparatif partenaire | 7 juin | 25 % | 60 € |
| AL-1042 | Lettre d’information | 10 juin | 25 % | 60 € |
| AL-1042 | Recherche naturelle | 12 juin | 25 % | 60 € |
Dans cet exemple fictif, la commande vaut 240 euros et comporte quatre étapes retenues. Le contrôle essentiel tient en une égalité : la somme des montants attribués à AL-1042 doit toujours retrouver 240 euros, indépendamment du nombre de lignes utilisées.
Nommer les sources sans multiplier les variantes
Pour les liens qu’elle maîtrise, la boutique utilise des paramètres UTM cohérents : une source, un support et une campagne. Elle adopte des noms courts en minuscules, car « newsletter », « Newsletter » et « email-client » pourraient autrement devenir trois catégories distinctes dans ses regroupements.
Une petite feuille de référence précise les valeurs autorisées et leur signification. Les liens internes au site ne reçoivent pas ces balises de campagne : ils risqueraient de brouiller l’origine de la visite dans certains systèmes de mesure, alors qu’ils décrivent seulement une navigation sur place.
- Identifiant de commande : indispensable pour éviter les doublons et intégrer les remboursements.
- Date de l’interaction : nécessaire pour respecter la fenêtre retenue et l’ordre chronologique.
- Source normalisée : utile pour regrouper correctement les canaux marketing.
- Origine de l’information : lien balisé, formulaire ou déclaration du client, afin de distinguer les niveaux de preuve.
- Statut du rapprochement : confirmé, déclaré ou inconnu, sans inventer de correspondance.
Reconnaître les informations absentes sans les fabriquer
Les balises de campagne identifient l’origine d’une visite lorsqu’elles sont effectivement collectées ; elles ne reconstituent pas, à elles seules, plusieurs visites sur plusieurs appareils. Pour relier une interaction à une commande, il faut une continuité autorisée, un compte client ou une information explicitement associée au dossier.
Une question après achat, comme « Où nous avez-vous connus ? », complète utilement ce dispositif. Sa réponse reste déclarative : une personne peut citer Instagram tout en oubliant le comparatif consulté ensuite, et cette mention ne doit pas devenir artificiellement un clic daté.
Si une commande demeure impossible à rapprocher, elle reste dans une catégorie « parcours non renseigné ». Un tableau de suivi honnête conserve les inconnues visibles : leur proportion indique jusqu’où les calculs suivants peuvent être interprétés.
3. Choisir des règles d’attribution simples et vérifiables
Commencer par un modèle linéaire transparent
Le modèle linéaire répartit équitablement la valeur d’une transaction entre les interactions retenues. Pour une vente de 240 euros associée à quatre étapes admissibles, chacune reçoit 60 euros ; dans le tableur, le calcul revient à diviser le montant net par le nombre d’événements correspondants.
Cette méthode présente un avantage immédiat : chacun peut expliquer le résultat sans logiciel spécialisé. Elle évite de donner systématiquement tout le crédit au dernier levier visible, mais elle ne démontre pas que chaque échange a eu la même influence réelle sur la décision.
Atelier Lune doit surtout préciser son unité de répartition. Répartir entre toutes les interactions et répartir entre les sources distinctes ne produit pas le même résultat lorsqu’un acheteur clique trois fois sur un courriel et une seule fois sur une publicité.
Dans le premier cas, les courriels recueillent trois quarts du crédit ; dans le second, les deux origines obtiennent chacune la moitié. Pour limiter l’effet de répétition dans un dispositif léger, la boutique peut retenir une seule contribution par source et par jour, à condition de documenter cette règle avant les calculs.
Tester une pondération par position sans complexifier le fichier
Une autre convention consiste à valoriser davantage la découverte et le déclenchement final. Atelier Lune teste alors une répartition de 40 % au premier événement, 40 % au dernier et 20 % à partager entre les étapes intermédiaires, uniquement pour les chemins comportant au moins trois éléments.
Avec quatre interactions et une commande de 240 euros, les extrémités reçoivent chacune 96 euros, et les deux autres 24 euros chacune. Le total reste inchangé ; seule la lecture de la contribution évolue selon l’hypothèse choisie.
Les chemins courts nécessitent une convention complémentaire : 100 % lorsqu’une seule étape est connue, et 50 % pour chacune lorsqu’il y en a deux. Sans cette précision, une formule prévue pour des séquences longues pourrait oublier une partie du montant ou dépasser la valeur de la transaction.
Faut-il privilégier immédiatement cette variante ? Pas nécessairement : elle exprime une préférence analytique pour les extrémités du chemin, alors que les étapes centrales peuvent être décisives lorsqu’elles dissipent une objection ou rassurent sur la qualité du service.
Inclure le conseil sans lui attribuer automatiquement une vente
Un appel avant commande peut compter autant qu’un clic lorsqu’il répond à une hésitation concrète. Dans notre boutique fictive, une cliente hésitant entre deux dimensions reçoit un conseil personnalisé, puis achète : cet échange mérite d’être enregistré si son lien avec le dossier est établi.
Cette logique rejoint l’intérêt des services souvent négligés qui renforcent la fidélité. Leur existence invite à regarder au-delà des seuls supports publicitaires, sans supposer que chaque geste attentionné produit mécaniquement du chiffre d’affaires.
La boutique conserve pendant un trimestre une version principale de ses règles d’attribution, puis compare ponctuellement les résultats avec une seconde lecture. Changer de convention chaque semaine rendrait les tendances ambiguës : une hausse pourrait simplement venir de la formule, et non du comportement des acheteurs.
Chaque version reçoit donc un nom, une date d’application et une courte description des exceptions. La meilleure règle de départ est celle que l’équipe sait appliquer, contrôler et expliquer, avant même de chercher à départager les budgets.
4. Transformer l’analyse des ventes en décisions budgétaires
Comparer les revenus attribués aux dépenses correspondantes
Une fois les crédits regroupés par origine, Atelier Lune obtient une lecture plus nuancée de ses ventes. Une campagne qui semblait faible au dernier clic peut apparaître dans de nombreux débuts de chemin ; inversement, une source très présente à la fin peut surtout capter une demande déjà construite ailleurs.
Pour que la comparaison reste exploitable, le numérateur et le dénominateur doivent couvrir des périmètres compatibles. Les dépenses publicitaires de juin ne se comparent pas sans précaution aux seules commandes immédiates si une part importante des personnes recrutées achète plusieurs semaines plus tard.
La boutique distingue donc deux vues : le reporting des commandes d’une période et, lorsque les données le permettent, le suivi de groupes de prospects acquis pendant une même période. La première aide au pilotage courant ; la seconde permet de mieux comprendre les délais de transformation.
Ne pas confondre chiffre d’affaires attribué et mesure du ROI
Supposons qu’une campagne coûte 600 euros et reçoive 1 800 euros de revenus selon la convention choisie. Son ROAS attribué vaut trois : chaque euro de dépense publicitaire correspond à trois euros de chiffre d’affaires réparti vers cette campagne, ce qui ne signifie pas trois euros de bénéfice.
Avec un taux de marge contributive de 50 %, avant coût de campagne, ces revenus représentent 900 euros de contribution. Après les 600 euros dépensés, le solde atteint 300 euros ; rapporté à cette dépense, il donne 50 %, avant les éventuels autres coûts à intégrer selon le périmètre retenu.
Cette estimation sert la mesure du ROI, mais elle dépend toujours de la répartition choisie et des charges incluses. Surtout, elle ne prouve pas que les 1 800 euros auraient entièrement disparu sans la campagne : l’attribution répartit des ventes observées, elle ne mesure pas automatiquement leur caractère additionnel.
Lire ensemble contribution, volume et qualité des données
Un excellent ratio calculé sur deux commandes peut être moins solide qu’un résultat plus modeste observé sur plusieurs dizaines d’achats. Atelier Lune affiche donc, à côté des montants, le nombre de transactions concernées, la part des chemins renseignés et la fréquence des annulations.
Elle compare également les nouveaux acheteurs aux clients récurrents. Une lettre d’information peut générer des achats très rentables auprès d’une clientèle existante, sans pour autant remplacer les actions qui font entrer de nouvelles personnes dans la base.
Les résultats sont ensuite recalculés avec deux conventions, par exemple une répartition égale et une pondération par position. Si le classement des leviers s’inverse totalement, l’équipe traite cette instabilité comme un signal de prudence plutôt que comme une invitation à choisir la formule la plus flatteuse.
Dans un exemple fictif, le comparatif partenaire d’Atelier Lune apparaît régulièrement au milieu des chemins, mais rarement à la dernière étape. Le supprimer sur la seule base des achats conclus immédiatement risquerait d’éliminer un support de réassurance ; maintenir son financement exige toutefois de suivre son coût et de tester sa contribution.
La boutique ajuste donc progressivement les montants engagés, sans doubler un budget après une seule bonne semaine. Une décision solide combine rentabilité estimée, volume suffisant et stabilité des résultats ; les écarts observés deviennent alors des hypothèses à vérifier sur le terrain.
5. Fiabiliser l’attribution marketing avec une routine légère
Instaurer un contrôle hebdomadaire des données
Un dispositif simple reste utile seulement s’il est entretenu. Chaque semaine, une personne chez Atelier Lune importe les nouvelles commandes, ajoute les interactions disponibles et vérifie les rapprochements, tandis qu’une autre peut relire quelques dossiers pour repérer les erreurs récurrentes.
Le premier contrôle porte sur l’unicité des transactions dans la feuille des commandes. Le deuxième vérifie que, pour chaque achat, la somme des crédits correspond exactement au montant net retenu ; le troisième recherche les événements placés après le paiement ou hors de la fenêtre autorisée.
Les arrondis demandent une attention particulière. Diviser 100 euros entre trois contributions donne des fractions de centime : la boutique conserve la précision dans les calculs et n’arrondit qu’à l’affichage, ou affecte explicitement l’écart résiduel à une ligne pour retrouver le total attendu.
Elle surveille aussi la proportion de parcours inconnus et les variations soudaines de catégories. Si les visites identifiées chutent après la modification d’un formulaire, le problème peut venir de la collecte ; augmenter immédiatement les dépenses publicitaires ne corrigerait pas cette rupture de mesure.
Limiter les données personnelles et sécuriser leur usage
Une feuille partagée n’échappe pas aux obligations de protection des informations. Atelier Lune privilégie des identifiants pseudonymisés, limite les accès et définit une durée de conservation adaptée à sa finalité ; les coordonnées complètes restent dans les outils opérationnels lorsqu’elles ne sont pas nécessaires à l’analyse.
La pseudonymisation ne rend pas automatiquement les données anonymes. Lorsqu’un rapprochement demeure possible avec une personne, les obligations applicables subsistent, notamment concernant l’information, la sécurité, la base légale du traitement et, selon les dispositifs utilisés, le consentement requis pour certains traceurs.
Les paramètres placés dans les URL ne doivent pas contenir d’adresse électronique, de nom ni d’autre donnée personnelle. Collecter moins, mais mieux structurer ce qui est utile, réduit à la fois les risques et le temps passé à nettoyer le fichier.
Vérifier les hypothèses par des tests proportionnés
Pour savoir si une action produit réellement des ventes supplémentaires, une comparaison contrôlée est plus informative qu’un simple partage comptable. La boutique peut, par exemple, sélectionner aléatoirement un groupe éligible qui reçoit une campagne et un groupe comparable qui ne la reçoit pas, lorsque ce protocole est possible et approprié.
Elle définit auparavant la durée, l’indicateur principal et les conditions de lecture. Avec peu de commandes, les écarts peuvent rester trop variables pour trancher ; prolonger l’observation ou répéter le test vaut mieux que transformer quelques achats en preuve définitive.
Les comparaisons entre régions ou périodes demandent davantage de précautions, car la saisonnalité, les promotions et les différences de clientèle peuvent expliquer une partie des variations. Suspendre une action une semaine puis la relancer la suivante fournit un indice, mais pas nécessairement une estimation causale fiable.
La même discipline s’applique aux gestes de service : Atelier Lune peut suivre séparément les achats répétés après un accompagnement particulier. Explorer des prestations discrètes qui encouragent les clients à revenir aide à formuler des pistes, mais leur effet doit être évalué sans confondre satisfaction présumée et résultat démontré.
Enfin, chaque changement de méthode est consigné dans un journal court : nouvelle source, correction d’import, modification de fenêtre ou évolution du calcul. La fiabilité vient d’une routine vérifiable et d’hypothèses testées, bien davantage que de l’accumulation de colonnes.
Peut-on attribuer plusieurs contributions sans logiciel spécialisé ?
Oui. Un tableur suffit pour répartir une commande entre plusieurs interactions connues, avec des identifiants uniques, des dates et des règles documentées. Il ne reconstitue toutefois pas les échanges qui n’ont pas été collectés ni les parcours entre appareils sans rapprochement autorisé.
Comment éviter de compter plusieurs fois la même vente ?
Conservez une seule ligne par transaction dans la feuille des commandes. Dans la feuille de répartition, additionnez uniquement les crédits attribués et vérifiez que leur somme retrouve exactement le montant net de chaque commande.
Quel modèle choisir pour commencer ?
Une répartition égale entre les interactions admissibles est facile à expliquer. Précisez auparavant le traitement des répétitions, la fenêtre temporelle et les sources inconnues, puis comparez ponctuellement les résultats avec une autre convention.
Que faire lorsqu’aucune origine fiable n’est connue ?
Conservez la vente dans une catégorie non renseignée plutôt que de lui inventer un parcours. Affichez la proportion de ces commandes dans le reporting : elle permet de juger la couverture réelle du dispositif.
L’attribution prouve-t-elle qu’une campagne a créé des ventes ?
Non. Elle distribue le crédit de ventes observées selon une convention. Pour estimer les ventes réellement supplémentaires, un test avec un groupe de comparaison approprié et un volume suffisant est préférable.