
Une entreprise peut afficher des ventes solides et manquer de liquidités quelques semaines plus tard. Lorsque les clients règlent plus lentement en été, que les fournisseurs raccourcissent leurs conditions ou que les stocks augmentent avant une saison commerciale, une moyenne annuelle masque les tensions. Le besoin en fonds de roulement doit alors être calculé mois par mois, à partir des factures restant ouvertes et des dates de règlement attendues.
Le bon raisonnement consiste à reconstituer les encours, puis à mesurer leur effet sur la trésorerie prévisionnelle. Une PME fictive, Atelier Horizon, servira de fil conducteur : son activité varie au fil des commandes, tout comme ses échéances d’encaissement et de décaissement. Son exemple montre pourquoi un délai moyen ne suffit pas et comment construire un suivi exploitable dans un tableur.
1. Comprendre le calcul du BFR quand les délais de règlement changent chaque mois
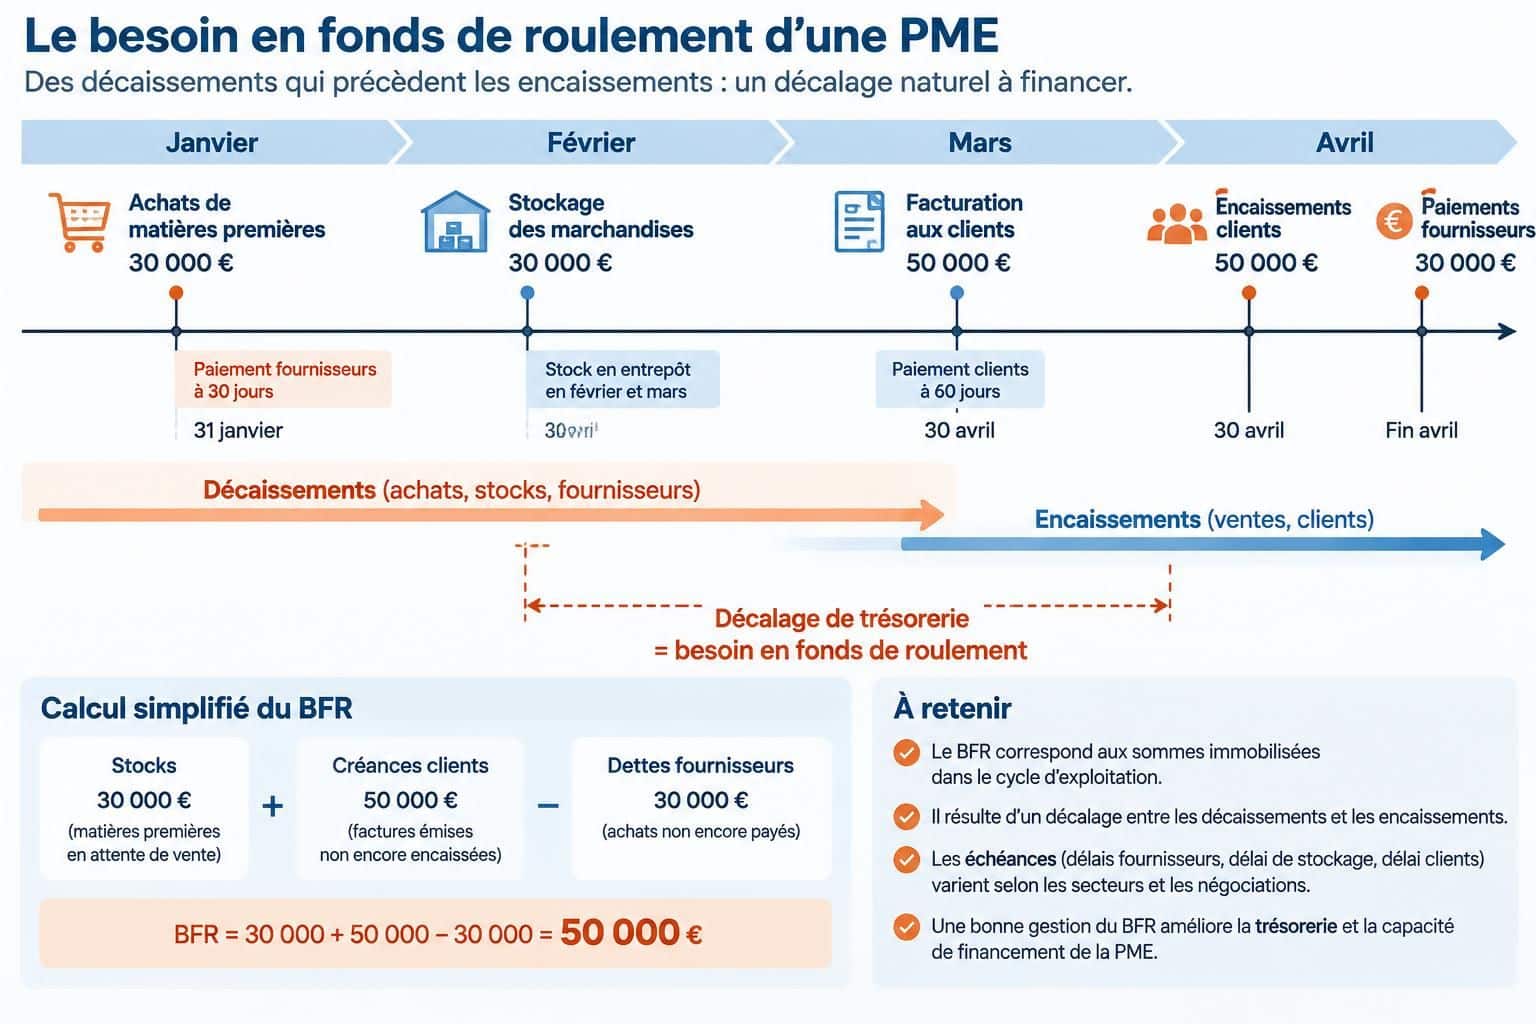
Le besoin en fonds de roulement mesure un décalage d’exploitation
Le besoin en fonds de roulement représente les ressources immobilisées dans le fonctionnement courant d’une entreprise. Acheter, produire, stocker et vendre ne déclenche généralement pas des mouvements bancaires simultanés : ce décalage crée un financement à assurer pendant le cycle d’exploitation.
Un commerçant conserve une marchandise pendant quinze jours, accorde ensuite quarante-cinq jours à son acheteur et règle son fournisseur trente jours après l’achat. Dans ce scénario simplifié, il encaisse au soixantième jour, alors qu’il a payé au trentième : il doit financer trente jours intermédiaires.
Ce mécanisme existe tant que l’activité fonctionne, mais son montant n’est pas nécessairement constant ni positif. Une entreprise qui reçoit des acomptes importants ou vend comptant tout en bénéficiant d’échéances longues peut, au contraire, disposer d’une ressource d’exploitation.
La formule complète distingue les créances et les dettes d’exploitation
La formule usuelle s’écrit ainsi : BFR = stocks + créances clients + autres créances d’exploitation − dettes fournisseurs − dettes fiscales et sociales d’exploitation − autres dettes d’exploitation. Les avances et acomptes doivent également être intégrés dans les postes correspondants, sans double comptage.
Les marchandises, matières premières et produits en cours sont valorisés à leur coût, et non au prix auquel ils seront vendus. Les factures clients et fournisseurs sont généralement retenues pour leur montant restant dû, TVA comprise lorsque celle-ci s’applique ; les comptes de TVA complètent alors le calcul.
Il faut aussi définir le périmètre avec précision. La trésorerie bancaire et les emprunts financiers ne font pas partie de cet indicateur, tandis que toutes les dettes fiscales ne relèvent pas automatiquement de l’exploitation : certaines appartiennent à une analyse hors exploitation.
Pour un premier diagnostic, stocks + encours clients − dettes fournisseurs donne une version simplifiée utile. Elle devient insuffisante lorsque les acomptes, les cotisations sociales ou la TVA représentent des montants importants.
Pourquoi une moyenne annuelle masque les tensions mensuelles
Chez Atelier Horizon, les grands comptes paient habituellement à trente jours, mais certains règlements interviennent plus tard pendant les congés. Dans le même temps, un fournisseur stratégique exige un paiement plus rapide sur les commandes urgentes : les deux changements augmentent le financement nécessaire.
Appliquer un délai uniforme de quarante jours aux ventes de chaque mois donnerait une apparence de régularité trompeuse. Une facture de fin janvier payable à soixante jours peut rester ouverte jusqu’en avril, tandis qu’une vente de février encaissée comptant ne génère aucun encours à la clôture.
Le calendrier de facturation compte donc autant que la durée contractuelle. Deux entreprises ayant le même chiffre d’affaires mensuel et les mêmes conditions commerciales peuvent afficher des soldes différents si l’une facture au début du mois et l’autre au dernier jour.
Un résultat positif indique un financement à couvrir ; un montant négatif révèle une ressource issue de l’activité. Un solde proche de zéro signifie seulement qu’à la date observée, les emplois et ressources retenus s’équilibrent : il ne garantit pas l’absence de tension bancaire entre deux clôtures.
Lorsque les échéances changent, la bonne unité d’analyse est la facture encore ouverte à une date donnée, pas seulement le délai moyen de l’année.
2. Reconstituer les délais clients et fournisseurs dans un échéancier mensuel
Rassembler les données qui expliquent les dates de règlement
La première étape consiste à extraire une balance clients et fournisseurs à la date de départ. Sans ces soldes initiaux, un prévisionnel sous-estime les sommes à encaisser et à décaisser : les factures anciennes continuent de produire des mouvements après le début de la période étudiée.
Il faut ensuite compléter les informations comptables par les conditions commerciales et les comportements observés. Une échéance contractuelle au 15 mars ne constitue pas une prévision réaliste si le donneur d’ordre règle régulièrement dix jours plus tard.
- Pour chaque facture client : montant restant dû, date d’émission, échéance contractuelle, date probable d’encaissement et éventuel litige.
- Pour chaque facture fournisseur : montant ouvert, échéance, acomptes déjà versés et calendrier des paiements partiels.
- Pour les stocks : quantités disponibles, coût de valorisation, livraisons prévues et consommation attendue.
- Pour les autres postes : TVA, charges sociales, avances reçues ou versées et dettes d’exploitation concernées.
- Pour les opérations futures : commandes confirmées, prévisions de ventes et règles de règlement par catégorie de partenaire.
Cette collecte gagne à distinguer les données certaines des hypothèses. Une livraison déjà facturée et une commande commerciale encore incertaine ne doivent pas avoir le même statut dans le fichier de pilotage.
Ventiler les factures par mois d’encaissement ou de paiement
Atelier Horizon facture 120 000 € à un client le 20 janvier, avec un règlement prévu le 20 mars. La créance figure dans les soldes de fin janvier et de fin février ; elle disparaît de celui de mars uniquement si le paiement intervient effectivement avant la clôture.
Si un retard habituel reporte l’encaissement au 5 avril, elle reste également présente au 31 mars. Cette modification ne change pas le chiffre d’affaires de janvier, mais elle augmente les ressources immobilisées à la fin du trimestre.
Le même raisonnement s’applique aux délais de paiement fournisseurs. Une facture de février réglée en avril reste dans les engagements ouverts pendant plusieurs clôtures ; sa date d’achat ne suffit donc pas à déterminer le mois du décaissement.
Pour des volumes importants, il est possible de travailler par cohortes plutôt que facture par facture. Par exemple, les ventes d’un mois peuvent être réparties entre 20 % encaissés immédiatement, 50 % le mois suivant et 30 % deux mois plus tard, à condition que cette répartition reflète les pratiques réelles.
Cette méthode doit conserver une granularité suffisante. Regrouper dans une même catégorie les ventes comptant, les grands comptes et les dossiers litigieux ferait perdre précisément l’information recherchée sur les délais de paiement clients.
Mesurer les écarts sans confondre moyenne et prévision
Un indicateur de délai moyen reste utile pour détecter une dégradation. Calculé sur les factures réglées, il montre le temps réellement écoulé entre émission et paiement, mais il laisse de côté les factures toujours impayées : il doit être complété par une balance âgée.
Les retards doivent être analysés séparément des conditions négociées. Passer de trente à quarante-cinq jours par accord commercial n’appelle pas les mêmes décisions qu’un dépassement récurrent de quinze jours lié à des contestations ou à un défaut de relance.
Chaque clôture permet enfin de comparer les dates prévues aux mouvements constatés, puis de recalibrer les hypothèses. Un échéancier fiable apprend des écarts réels au lieu de reconduire mécaniquement les mêmes délais.
3. Calculer le BFR mois par mois avec un exemple chiffré
Faire évoluer les soldes à partir des flux du mois
Le calcul du BFR repose sur des positions à une date donnée, mais ces positions se reconstruisent grâce aux mouvements intervenus pendant la période. C’est ce lien entre stocks comptables et flux qui permet d’intégrer des échéances variables sans recourir à une approximation annuelle.
Pour les clients, l’équation est : encours final = encours initial + factures émises − encaissements − avoirs et autres diminutions justifiées. Un règlement partiel réduit seulement la somme reçue ; le reliquat reste ouvert et conserve sa propre date probable de recouvrement.
Côté achats, la relation devient : dettes finales = dettes initiales + factures reçues − paiements − avoirs fournisseurs. Les avances et opérations particulières doivent être traitées dans leurs comptes appropriés pour éviter de fausser les soldes.
Pour les marchandises, on retient le stock initial, auquel s’ajoutent les entrées valorisées au coût, puis on retranche les sorties et ajustements. La production nécessite une approche plus détaillée, intégrant notamment les matières consommées et les coûts incorporés aux produits en cours.
Suivre Atelier Horizon sur trois clôtures successives
Le tableau suivant utilise des montants en milliers d’euros. Pour isoler le mécanisme, il présente un périmètre pédagogique sans TVA ni autres créances ou dettes d’exploitation ; un modèle réel doit réintégrer ces postes.
| Indicateur, en k€ | Situation initiale | Fin janvier | Fin février | Fin mars |
|---|---|---|---|---|
| Stocks | 30 | 40 | 50 | 45 |
| Encours clients | 80 | 110 | 150 | 110 |
| Dettes fournisseurs | 40 | 50 | 80 | 50 |
| BFR simplifié | 70 | 100 | 120 | 105 |
| Variation par rapport à la clôture précédente | — | +30 | +20 | −15 |
En janvier, les créances passent de 80 à 110 k€ : l’entreprise a facturé 100 k€ et encaissé 70 k€. Les engagements envers les fournisseurs progressent de 40 à 50 k€, après 60 k€ de factures nouvelles et 50 k€ de règlements.
Le stock atteint 40 k€, car les 30 k€ disponibles au départ sont augmentés de 60 k€ d’entrées et diminués de 50 k€ de sorties valorisées. Le montant à financer est donc de 40 + 110 − 50, soit 100 k€.
En février, 140 k€ de ventes facturées et 100 k€ d’encaissements portent les sommes dues par les clients à 150 k€. Avec 90 k€ d’achats facturés et 60 k€ de paiements, les engagements fournisseurs atteignent 80 k€ ; le stock de 50 k€ conduit alors à un besoin de 120 k€.
En mars, les encaissements atteignent 160 k€ pour 120 k€ facturés : une partie des ventes antérieures est enfin réglée. Les achats facturés de 70 k€, face à 100 k€ de décaissements fournisseurs, ramènent les dettes à 50 k€ ; avec 45 k€ de marchandises, le résultat ressort à 105 k€.
Interpréter la variation mensuelle sans la confondre avec le solde bancaire
Le passage de 70 à 100 k€ en janvier absorbe 30 k€ supplémentaires dans l’exploitation. Février mobilise encore 20 k€, tandis que mars libère 15 k€ : une hausse du BFR consomme des liquidités, une baisse en restitue, toutes choses égales par ailleurs.
Ces variations ne décrivent toutefois pas à elles seules l’évolution du compte bancaire. Les marges générées, les salaires, les investissements, les remboursements d’emprunts et les nouveaux financements interviennent également dans les mouvements de trésorerie.
Pour contrôler le fichier, chaque solde de fin de mois doit devenir le solde initial du mois suivant. La continuité des encours est le premier test de fiabilité d’un calcul mensuel.
4. Relier la variation du BFR à la trésorerie prévisionnelle et aux pics saisonniers
Construire deux vues complémentaires plutôt qu’un indicateur isolé
Le tableau mensuel explique les ressources immobilisées à chaque clôture. La trésorerie prévisionnelle, elle, suit les entrées et sorties bancaires attendues : elle répond à une autre question, celle de la capacité à payer aux dates prévues.
Dans une prévision directe, on part du solde bancaire initial, puis on ajoute les encaissements et on retranche les décaissements. Les effets des règlements clients et fournisseurs y sont déjà présents : il ne faut pas retrancher une seconde fois la variation du BFR, sous peine de compter deux fois le même décalage.
Une méthode indirecte procède différemment : elle part d’un résultat ou d’une capacité de génération de ressources, puis corrige notamment les variations des postes d’exploitation. Les deux approches peuvent se rapprocher, à condition de conserver des périmètres et des conventions cohérents.
Articuler fonds de roulement et trésorerie nette
Le fonds de roulement correspond à la différence entre les ressources stables et les emplois durables. Il mesure la part des financements de long terme disponible après couverture des immobilisations, alors que le besoin étudié ici provient du fonctionnement courant.
Sur des périmètres cohérents, la relation est : trésorerie nette = fonds de roulement − BFR. Si certains postes hors exploitation sont exclus du calcul présenté, ils doivent être ajoutés au rapprochement pour retrouver la position financière complète.
Supposons, pour l’exemple simplifié d’Atelier Horizon, un fonds de roulement constant de 150 k€. Avec les montants précédents, la trésorerie nette théorique passe de 80 k€ au départ à 50 k€ fin janvier, 30 k€ fin février, puis 45 k€ fin mars.
Cette simulation isole l’effet des décalages d’exploitation. Dans la réalité, les bénéfices conservés, les investissements ou les opérations de financement peuvent aussi modifier les ressources stables : l’hypothèse de constance doit donc être vérifiée, et non appliquée automatiquement.
Détecter les besoins cachés entre deux fins de mois
Un solde positif au 28 février ne garantit pas que l’entreprise pourra honorer toutes les échéances du 10 février. Si une commande importante doit être payée avant l’arrivée des règlements clients, le point bas bancaire peut survenir bien avant la clôture.
Pour les périodes sensibles, le suivi mensuel doit être prolongé par un calendrier hebdomadaire, voire quotidien. La saisonnalité des flux concerne autant les ventes que les achats anticipés, les congés, les échéances sociales et les dates de paiement imposées par certains donneurs d’ordre.
Atelier Horizon peut ainsi préparer sa campagne commerciale en constituant des réserves dès avril, alors que les ventes correspondantes seront encaissées en juillet. Le financement doit être disponible au moment des achats, pas seulement au moment où le chiffre d’affaires apparaît.
Trois scénarios rendent cette analyse plus utile : une trajectoire centrale, un retard d’encaissement et une dégradation combinant recouvrement plus lent et règlement des achats plus rapide. Il faut déplacer les flux concernés dans le calendrier, plutôt qu’ajouter un pourcentage uniforme au solde final.
Une réserve de sécurité complète ensuite le dispositif, selon la concentration du portefeuille, les incidents passés et la volatilité de l’activité. Le financement à sécuriser dépend du point bas prévisionnel, pas uniquement du BFR affiché en fin de mois.
5. Réduire le BFR variable et choisir les financements adaptés
Agir sur les encaissements sans dégrader la relation commerciale
Le premier levier consiste à supprimer les délais évitables : facturer dès que les conditions contractuelles sont remplies, transmettre les pièces requises et vérifier que le client a bien reçu une facture exploitable. Une erreur de référence ou l’absence d’un bon de commande peut repousser le paiement malgré une prestation correctement réalisée.
Chez Atelier Horizon, le suivi distingue les échéances à venir, les retards administratifs et les litiges commerciaux. Cette segmentation permet d’adapter l’action : un rappel avant échéance suffit parfois, tandis qu’une contestation exige une décision opérationnelle plutôt qu’une succession de relances automatiques.
Les acomptes constituent une autre possibilité, notamment pour les prestations sur mesure ou les commandes nécessitant des achats dédiés. Un versement de 30 à 50 % peut être négocié selon le marché et le contrat ; il apporte des ressources avant l’exécution, mais ne représente pas automatiquement un produit définitivement acquis.
L’effet d’un jour gagné doit être calculé sur une base homogène. Pour un chiffre d’affaires annuel de 1 million d’euros HT, un jour représente environ 2 740 € HT ; l’effet bancaire dépend toutefois de la TVA, de la part des ventes à crédit et de leur répartition dans l’année.
Ajuster les achats et les stocks dans un cadre maîtrisé
Reporter un règlement peut soulager temporairement la banque, mais un retard unilatéral expose à des pénalités et fragilise les approvisionnements. L’objectif est de négocier des conditions soutenables, compatibles avec le droit applicable et avec la solidité économique du partenaire.
En France, entre professionnels, le délai convenu est en principe plafonné à 60 jours après émission de la facture, ou à 45 jours fin de mois si cette modalité est expressément stipulée et ne constitue pas un abus manifeste. Des règles particulières existent, notamment selon les secteurs et pour certaines catégories de factures : elles doivent être vérifiées avant modification contractuelle.
Les stocks offrent souvent un levier moins visible. Réduire les références dormantes, fractionner les livraisons et mieux prévoir la demande permet de diminuer les capitaux immobilisés, à condition de mesurer aussi le risque de rupture et le coût des commandes supplémentaires.
Une baisse de vingt jours de couverture ne se valorise pas au chiffre d’affaires, mais au coût correspondant aux marchandises ou consommations concernées. Avec 600 000 € de consommation annuelle répartie régulièrement, vingt jours représentent environ 32 900 € de stock au coût, selon une convention de 365 jours.
Financer le besoin résiduel et suivre les bons indicateurs
La part durable du décalage doit être couverte par des ressources suffisamment stables. Les pointes saisonnières peuvent relever d’une ligne court terme, d’une mobilisation de créances ou de l’affacturage, après examen des coûts, garanties, conditions de recours et conséquences comptables.
Pour comparer les périodes, on peut calculer BFR en jours de chiffre d’affaires = BFR ÷ chiffre d’affaires annuel HT × 365. Un montant de 90 000 € pour 800 000 € de ventes annuelles correspond ainsi à environ 41 jours, mais cette mesure ne remplace pas l’analyse des pics mensuels.
Un tableau de bord utile rapproche chaque mois les prévisions, les réalisations, les retards, la rotation des marchandises et les financements disponibles. Si les ressources immobilisées augmentent plus vite que les ventes, il faut identifier l’origine du mouvement avant de demander davantage de crédit.
Le meilleur levier est celui qui réduit le point de tension identifié, sans déplacer le risque vers les clients, les fournisseurs ou la continuité de l’activité.
Questions fréquentes sur le calcul mensuel du besoin en fonds de roulement
Faut-il calculer le BFR avec des montants HT ou TTC ?
Les stocks sont valorisés au coût, généralement hors TVA récupérable. Les créances et les dettes commerciales sont retenues pour leur montant restant dû, généralement TTC, avec prise en compte des comptes de TVA dans les autres postes d’exploitation. Un exemple entièrement HT reste une simplification qui doit être clairement identifiée.
Comment traiter une facture dont le règlement est repoussé au mois suivant ?
Elle reste dans l’encours de chaque clôture jusqu’au paiement attendu, puis réel. Il faut déplacer l’encaissement dans le calendrier et recalculer les soldes concernés, sans modifier le chiffre d’affaires initial si la vente reste acquise.
Peut-on estimer le BFR avec un délai moyen mensuel ?
Oui pour une première approximation si les flux sont réguliers. Lorsque les ventes sont saisonnières, les factures concentrées ou les comportements de paiement variables, un échéancier par facture ou par cohorte fournit une estimation plus fiable.
Un BFR négatif garantit-il une trésorerie positive ?
Non. Il indique que le périmètre d’exploitation étudié dégage une ressource à la date observée. Des investissements, des remboursements financiers ou un calendrier défavorable peuvent néanmoins provoquer un manque de liquidités.
À quelle fréquence faut-il actualiser les prévisions ?
Une actualisation mensuelle constitue une base de pilotage. Un suivi hebdomadaire ou quotidien devient pertinent lorsque la marge de sécurité est faible, que les échéances sont concentrées ou que quelques clients représentent une part importante des encaissements.